Régua de cobrança por dias de atraso trata clientes diferentes do mesmo jeito. Como priorizar carteira por probabilidade de recebimento e reduzir DSO com a equipe atual.
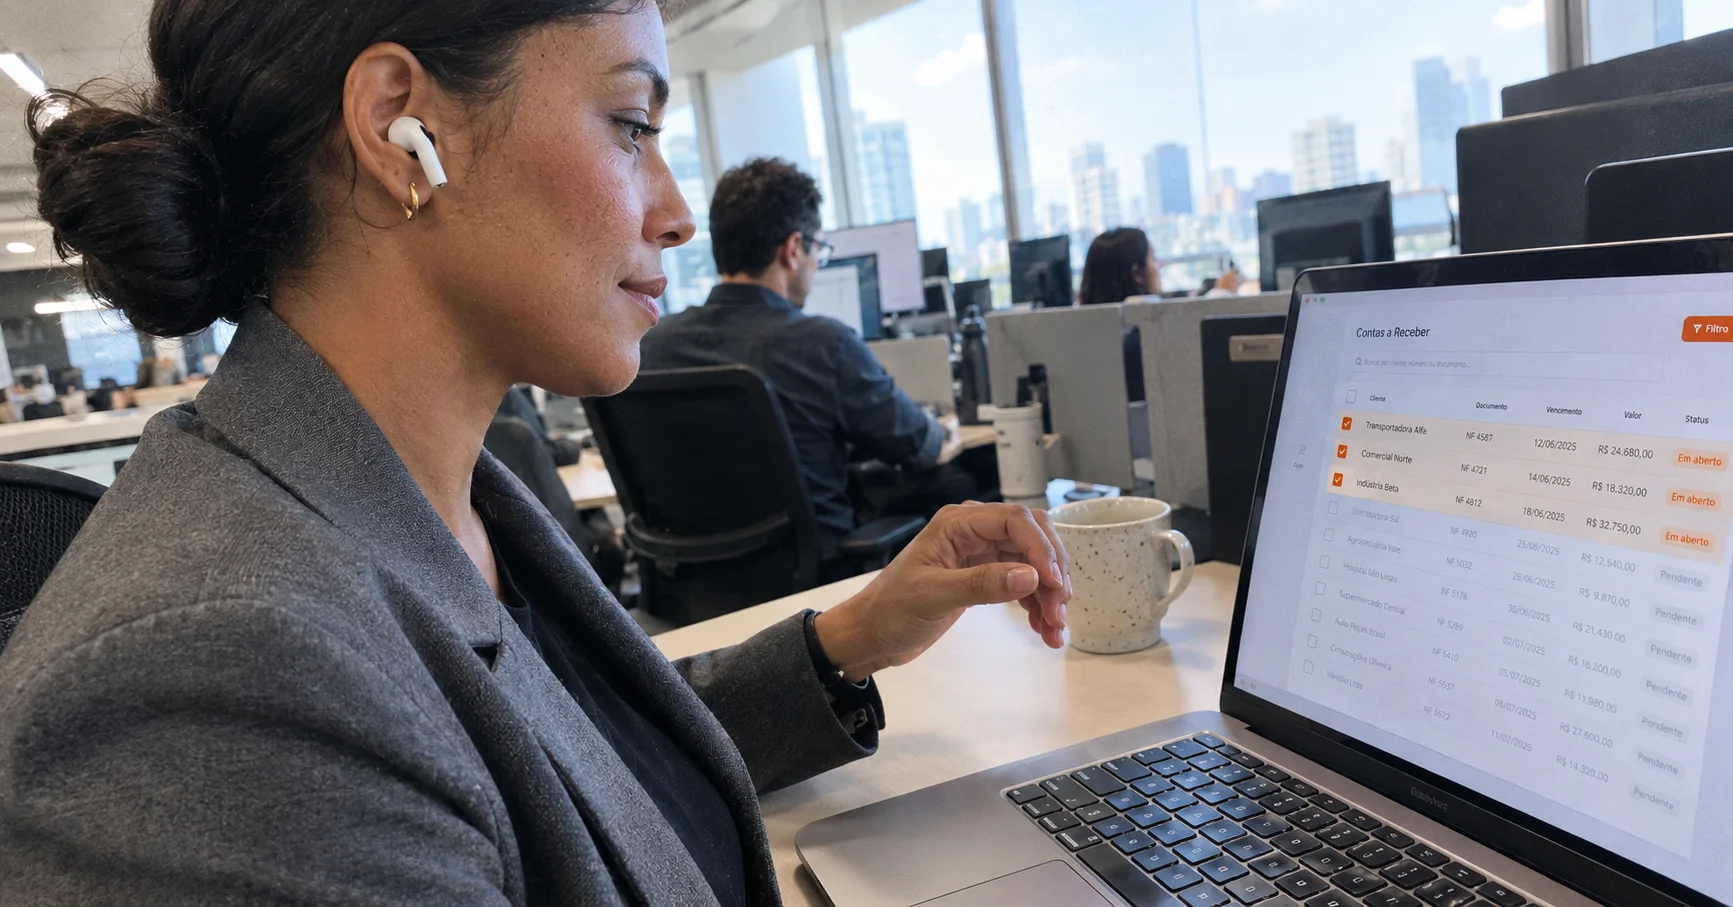
A régua de cobrança da maioria das empresas brasileiras funciona assim: e-mail automático em D+1, ligação em D+5, notificação em D+15, negativação em D+30. É a mesma régua para o cliente de R$ 2 mil e para o de R$ 400 mil. A mesma para quem nunca atrasou e para quem atrasa todo mês.
Isso não é política de cobrança. É fila por ordem de chegada com etiqueta de processo.
O custo disso aparece em dois lugares. No DSO, porque a equipe gasta o dia com os títulos errados. E no relacionamento, porque o cliente bom recebe o mesmo tratamento do cliente problemático — e ele nota.
A primeira reação de quem percebe o problema é ordenar a carteira por valor em aberto. É melhor que ordem cronológica, e ainda assim é insuficiente.
Porque valor alto com alta probabilidade de pagamento espontâneo em três dias não precisa de esforço. E valor médio com baixa probabilidade de recuperação precisa de esforço agora, antes que o caso envelheça e a chance caia mais.
O que ordena carteira de forma correta não é valor. É valor esperado da ação de cobrança: quanto você recupera a mais por ter agido, e não quanto o título vale.
Esse número depende de três coisas que você já tem em base:
Multiplicando isso pelo valor, você obtém a fila real. E ela é bem diferente da fila por dias de atraso.
Quando se roda esse tipo de segmentação sobre uma base real, quatro grupos aparecem com consistência quase entediante:
Atrasador estrutural previsível. Paga sempre, sempre com sete a dez dias de atraso, por política interna de fluxo dele. Cobrar no D+1 não muda nada e queima relacionamento. O tratamento correto não é cobrança: é ajustar a data de vencimento no contrato para o dia que funciona para ele, ou simplesmente prever o atraso na projeção de caixa e parar de chamar de inadimplência.
Esquecido. Pagaria, mas o título se perdeu no fluxo interno dele — geralmente por nota com divergência ou aprovação parada. Responde a um único contato bem direcionado, de preferência para a pessoa certa e não para o e-mail genérico de contas a pagar. Custo de recuperação baixíssimo, e é onde está o ganho mais rápido de DSO.
Com dificuldade real de caixa. Vai pagar se houver negociação, não vai pagar se houver pressão. Exige contato humano, proposta de parcelamento e decisão consciente sobre prazo. Aqui, cobrança automatizada agressiva destrói valor.
Não vai pagar. Quanto antes você souber, melhor — porque cada semana de esforço aqui é uma semana não gasta nos outros três grupos.
O ganho de priorizar não vem de cobrar mais. Vem de parar de gastar esforço uniforme em perfis que exigem tratamentos opostos.
Estimar probabilidade e data de pagamento por título. Com base no histórico daquele sacado, do valor, do canal, do setor e do contexto de calendário. Este é o mesmo modelo que melhora a previsão de caixa — a diferença é o uso: lá ele projeta saldo, aqui ele ordena fila.
Sinalizar mudança de padrão antes do atraso. Um cliente que pagava em dia e começou a atrasar três dias, depois cinco, depois oito, está sinalizando alguma coisa. Essa deterioração é visível no dado semanas antes de virar inadimplência, e é o alerta mais valioso que a tesouraria pode receber — porque ainda dá tempo de renegociar em vez de recuperar.
Personalizar o contato. Não no sentido de inserir o primeiro nome no e-mail. No sentido de escolher canal, horário, destinatário e tom com base no que funcionou com aquele perfil.
Triar a caixa de entrada. Boa parte das respostas de cobrança é ruído operacional: pedido de segunda via, questionamento de nota, confirmação de pagamento já feito. Classificar isso automaticamente e resolver o que é resolvível libera o analista para os casos que precisam de negociação.
O que continua humano: a negociação em si, a decisão de protestar ou não, a exceção para cliente estratégico e o julgamento sobre quando o relacionamento vale mais que o título.
Semana 1 — segmentar com o que já existe. Puxe 24 meses de histórico de recebimento com data prevista e data efetiva por cliente. Calcule atraso médio, desvio e tendência dos últimos seis meses. Isso já classifica a carteira nos quatro perfis sem nenhum modelo sofisticado. Muita gente descobre nessa etapa que 40% do que chama de inadimplência é atraso estrutural previsível.
Semana 2 — réguas diferentes por perfil. Quatro réguas, não uma. A do atrasador previsível começa depois do atraso habitual dele. A do esquecido é um contato único e bem direcionado. A do cliente com dificuldade pula o automático e vai direto para humano.
Semanas 3 e 4 — medir. DSO por perfil, taxa de resposta por canal, e a métrica que mais importa: horas da equipe por real recuperado. Se essa caiu, o método funcionou, mesmo que o DSO ainda não tenha se movido — ele se move com defasagem.
O baseline tem que ser registrado antes. DSO atual, distribuição de atraso, custo da operação de cobrança. Sem isso, em três meses a conversa vira impressão.
A conversa de tesouraria costuma ser feita em métrica operacional — DSO, aging, taxa de recuperação. Para o comitê, traduza em caixa: cada dia de DSO reduzido libera, em caixa, o equivalente a um dia de faturamento.
Uma empresa com R$ 120 milhões de receita anual gira cerca de R$ 330 mil por dia. Três dias de DSO são aproximadamente R$ 1 milhão de capital de giro liberado, uma vez só, permanentemente — desde que o ganho se sustente.
É um argumento melhor do que "a equipe ficou mais produtiva", e é o mesmo fato.
O diagnóstico gratuito do CFOs.AI são 25 perguntas, cerca de 10 minutos, com resultado imediato: score de maturidade por dimensão, mapa dos processos com maior potencial de automação e comparativo anônimo com profissionais de mesmo cargo e porte.
Priorização de carteira e automação de rotinas de tesouraria estão entre as aplicações de IA na Prática Financeira (F1), que segue os quatro estágios do framework F.I.A.M.
O Plano Fundador dá acesso sem mensalidade a todas as formações, às 15 soluções com template e checklist de implementação, à comunidade e ao Bill, o assistente de IA integrado. São 100 vagas; depois, volta a ser assinatura mensal.
Todo domingo: um artigo aprofundado, um caso real e uma automação pra testar na segunda. Sem ruído, sem venda.
 Escrita pela equipe CFOs.AI · +2.400 líderes financeiros
Plataforma de formação e implementação de IA aplicada a finanças corporativas.