Projetos de IA no financeiro não falham por falta de ferramenta. Falham por base de dados que não sustenta automação. Como diagnosticar e corrigir sem parar o fechamento.
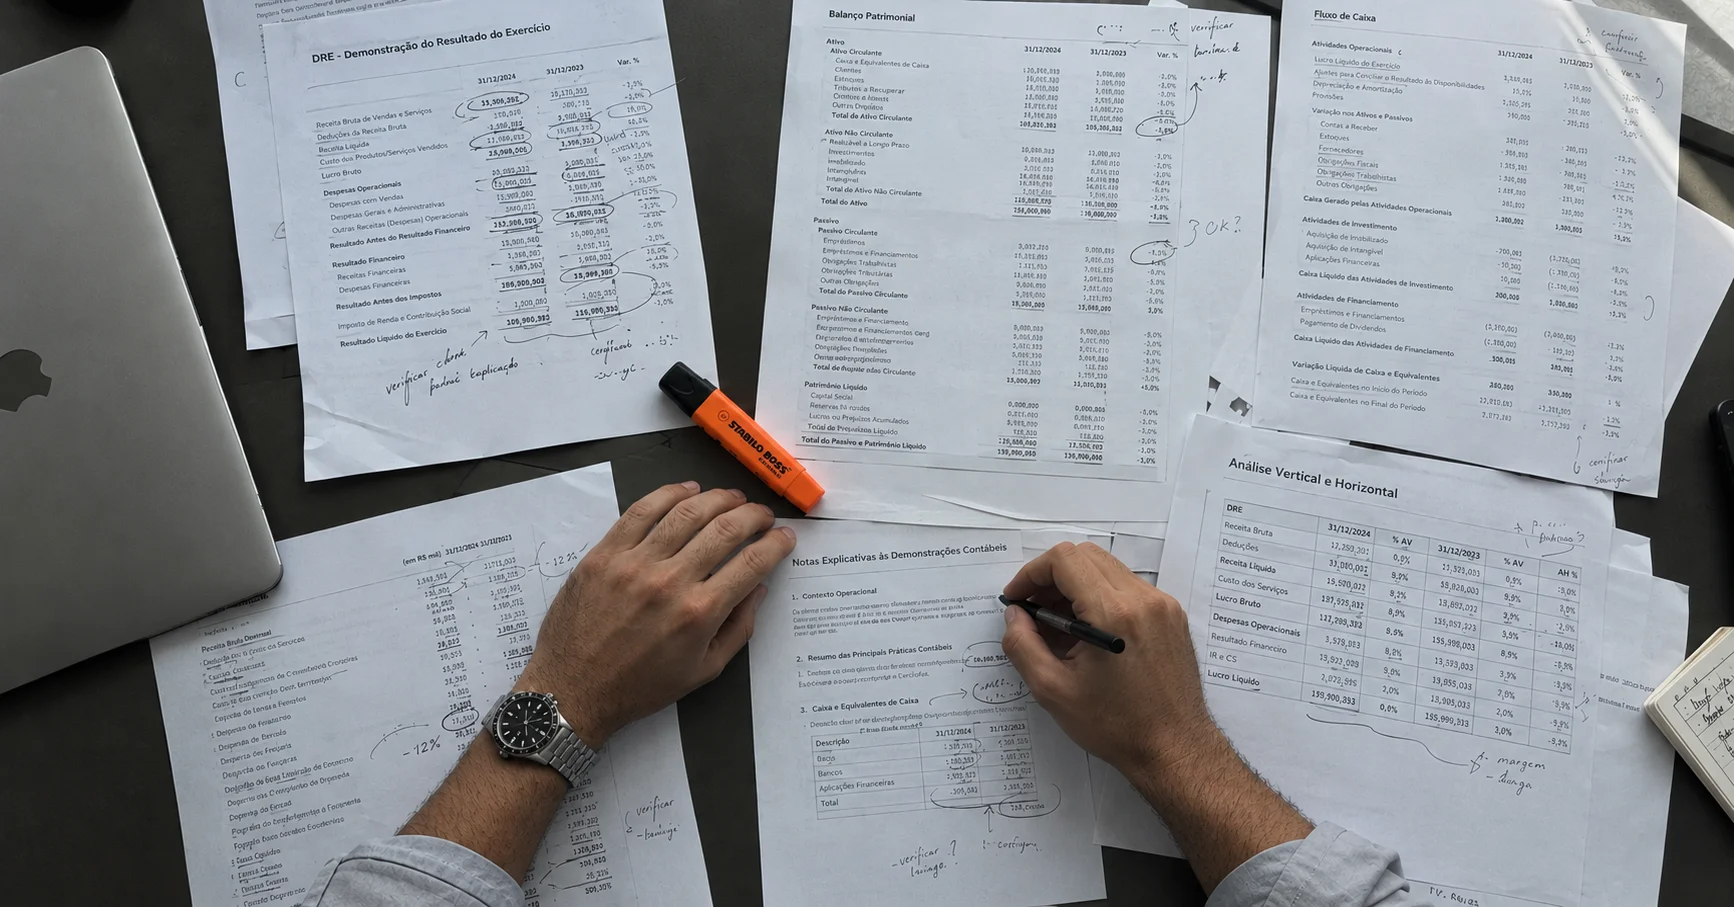
Existe uma conversa que se repete em toda área financeira que tenta usar IA pela primeira vez. Alguém monta um agente para classificar lançamentos, roda em cima da base real, e o resultado volta errado. A conclusão imediata é que a IA não é boa o suficiente para contabilidade brasileira.
Na maior parte das vezes não é isso. É que a base tem quatro contas diferentes para "despesa com frete", três centros de custo desativados que continuam recebendo lançamento, e um histórico padrão preenchido com "ref. NF 4471" em 60% das linhas. Nenhum modelo aprende padrão onde não há padrão. E a pergunta que interessa não é qual ferramenta usar — é se a sua base sustenta qualquer ferramenta.
Vale um dado para dimensionar o tamanho da lacuna: cerca de um terço dos times financeiros se considera preparado para IA. A leitura mais útil desse número não é "dois terços precisam de ferramenta". É que dois terços não têm a base que qualquer ferramenta exige.
Esse artigo é sobre o trabalho chato que vem antes. Ele não é glamouroso, não rende demonstração bonita, e é o que separa os projetos que entregam dos que viram piloto eterno.
Você não precisa de auditoria de dados para descobrir se está nessa situação. Precisa de uma tarde e destes cinco testes.
1. Contas que significam a mesma coisa. Puxe o plano de contas completo e ordene por descrição. Se existem "Despesas com viagens", "Viagens e estadias" e "Deslocamento de equipe" como contas distintas e ativas, você tem ambiguidade semântica. Um humano experiente sabe qual usar em cada caso — o critério está na cabeça dele, não em lugar nenhum. A IA vai classificar de forma inconsistente porque o próprio histórico é inconsistente.
2. Contas vivas que deveriam estar mortas. Filtre contas com movimentação nos últimos 12 meses e compare com o que a controladoria considera o plano vigente. A diferença costuma ser desconfortável. Cada conta obsoleta ativa é uma porta aberta para lançamento errado que ninguém revisa.
3. Histórico padrão sem informação. Tire uma amostra de 200 lançamentos e leia o campo de histórico. Se mais de um terço não permite que você entenda a natureza da operação sem abrir o documento fiscal, esse campo é inutilizável como insumo. Isso importa muito, porque histórico é justamente o texto livre de onde um modelo de linguagem extrairia contexto.
4. Centro de custo que virou depósito. Verifique a concentração. Se um único centro de custo — normalmente algo como "Administrativo" ou "Geral" — absorve mais de 25% dos lançamentos, ele não está classificando nada. Está recebendo o que ninguém soube onde pôr. Qualquer análise de variância em cima disso vai produzir conclusão sem valor.
5. A mesma operação lançada de jeitos diferentes conforme quem lança. Este é o teste mais revelador. Pegue uma operação recorrente — pagamento de comissão, provisão de férias, rateio de ocupação — e rastreie 12 meses. Se o padrão muda quando muda o analista responsável, você não tem processo documentado, tem tradição oral. E tradição oral não escala para agente nenhum.
Se três dos cinco batem, o problema não é ferramenta. É base.
Vale entender o mecanismo, porque ele não é óbvio.
Automação por regra — o que a maioria já tem em algum grau — tolera base ruim porque alguém codificou a exceção à mão. "Se fornecedor = X, lançar na conta Y." Funciona, é frágil, mas funciona, e o erro é visível quando acontece.
Modelos de IA aprendem o padrão do histórico. Se o histórico é inconsistente, o modelo aprende a inconsistência e a reproduz com fluência. Ele vai classificar errado com a mesma confiança com que classifica certo, e a saída vai parecer plausível. Esse é o ponto crítico: base ruim com automação por regra gera erro barulhento; base ruim com IA gera erro silencioso. E erro silencioso em controladoria chega na demonstração financeira.
A mesma lógica vale um andar acima, em FP&A. Um modelo de forecast treinado sobre uma base onde 25% das despesas caem em um centro de custo genérico vai encontrar correlações que não existem no negócio real. O output vem bem formatado, com gráfico e narrativa, e está errado na origem. Você leva isso pro board.
A tentação aqui é propor uma reestruturação completa do plano de contas. Não faça isso — é projeto de doze meses, briga com contabilidade, trava o fechamento e você perde a janela.
A ordem que funciona é outra, e é por impacto sobre o caso de uso que você escolheu primeiro. É também a razão de o framework F.I.A.M. começar por Fundamentação e Instrumentação antes de chegar em Aplicação: quem pula direto para a ferramenta está automatizando uma base que não sustenta automação.
Passo 1 — Escolha um processo, não a base inteira. Conciliação bancária, classificação de despesa, ou análise de variância de uma linha específica. Um. A pergunta deixa de ser "minha base está boa?" e passa a ser "minha base está boa para isto?". A segunda pergunta tem resposta em uma semana.
Passo 2 — Delimite o subconjunto de dados que aquele processo toca. Provavelmente são 40 a 80 contas, não as 900 do plano. Você acabou de reduzir o escopo em uma ordem de grandeza.
Passo 3 — Resolva ambiguidade por consolidação, não por refundação. Onde existem três contas para a mesma natureza, escolha uma, desative as outras para novos lançamentos e documente o critério em uma linha de texto. Manter o histórico como está — reclassificar retroativo é onde os projetos morrem. Modelos lidam bem com quebra estrutural datada, desde que você registre a data da quebra.
Passo 4 — Escreva o critério de classificação em linguagem natural. Literalmente um documento de uma a três páginas: para cada conta do subconjunto, o que entra, o que não entra, e o caso de fronteira mais comum. Isso tem duplo uso — vira o treinamento do analista novo e vira o contexto que você dá ao modelo. É o entregável de maior retorno por hora investida em todo esse processo, e quase ninguém tem.
Passo 5 — Padronize o histórico dali para frente. Não retroativamente. Defina um padrão mínimo — natureza, contraparte, referência — e aplique a partir de uma data. Em seis meses você tem base limpa suficiente para o horizonte que importa.
Passo 6 — Só então conecte o modelo. E meça contra o baseline humano, não contra a perfeição.
Uma objeção legítima: isso tudo parece exigir estrutura de dados que uma área financeira de empresa média não tem.
Não exige. O que exige é:
Note o que não está na lista: data warehouse, integração em tempo real, ERP moderno, cientista de dados. Muito projeto trava porque alguém decidiu que precisava de tudo isso antes. Precisa depois, se e quando escalar. Não antes.
A restrição real da controladoria não é técnica, é de calendário. A área tem cinco dias úteis por mês em que nada mais existe, e o resto do tempo já está comprometido.
Três táticas que funcionam nesse contexto:
Use o próprio fechamento como coleta. Os lançamentos que geraram dúvida durante o fechamento são exatamente os casos de fronteira que você precisa documentar. Peça ao time para registrar a dúvida e a decisão em uma linha, no momento em que acontece. Três meses disso e você tem o documento de critério praticamente escrito, sem hora extra.
Trabalhe na janela D+10 a D+20. É o único período previsível de folga relativa. Duas horas por semana, protegidas, com uma pessoa responsável. Não é um projeto com equipe dedicada — é uma rotina.
Entregue valor no primeiro ciclo. Escolha o processo inicial pelo critério de dor, não de facilidade técnica. Se o time vê a conciliação da semana cair de seis horas para noventa minutos, ele defende o resto do trabalho sozinho. Se o primeiro entregável é um documento de critério de classificação sem ganho visível, o projeto morre na terceira semana por falta de energia política.
A frase que resume: IA não é uma camada que você instala sobre a operação, é uma camada que herda a qualidade da operação. Área com processo documentado e classificação consistente ganha muito e rápido. Área que opera por tradição oral ganha um gerador muito convincente de erro.
A diferença entre as duas não é orçamento nem ferramenta. É um mês de trabalho chato que quase ninguém quer fazer — e que é, de longe, o melhor investimento disponível.
O diagnóstico gratuito do CFOs.AI avalia justamente isso: 25 perguntas sobre seus processos, ferramentas e nível de automação, com resultado na hora. Você sai com score de maturidade por dimensão, mapa dos processos com maior potencial de automação e comparativo anônimo com profissionais do mesmo cargo e porte de empresa.
E se o próximo passo é estruturar isso com método em vez de tentativa e erro: o Plano Fundador dá acesso sem mensalidade a todas as formações — incluindo IA para Controllership e Fechamento, conduzida por quem lidera áreas financeiras em empresas reais —, às 15 soluções com template e checklist de implementação, à comunidade e ao Bill, o assistente de IA integrado que conhece o conteúdo das formações e responde com contexto de finanças corporativas brasileiras. São 100 vagas; depois disso, o acesso volta a ser assinatura mensal.
Todo domingo: um artigo aprofundado, um caso real e uma automação pra testar na segunda. Sem ruído, sem venda.
 Escrita pela equipe CFOs.AI · +2.400 líderes financeiros
Plataforma de formação e implementação de IA aplicada a finanças corporativas.